Дело выиграно
Арбитражный суд
Решение от 30.07.2024
Кассационное обжалование по делу о взыскании задолженности
Подробнее


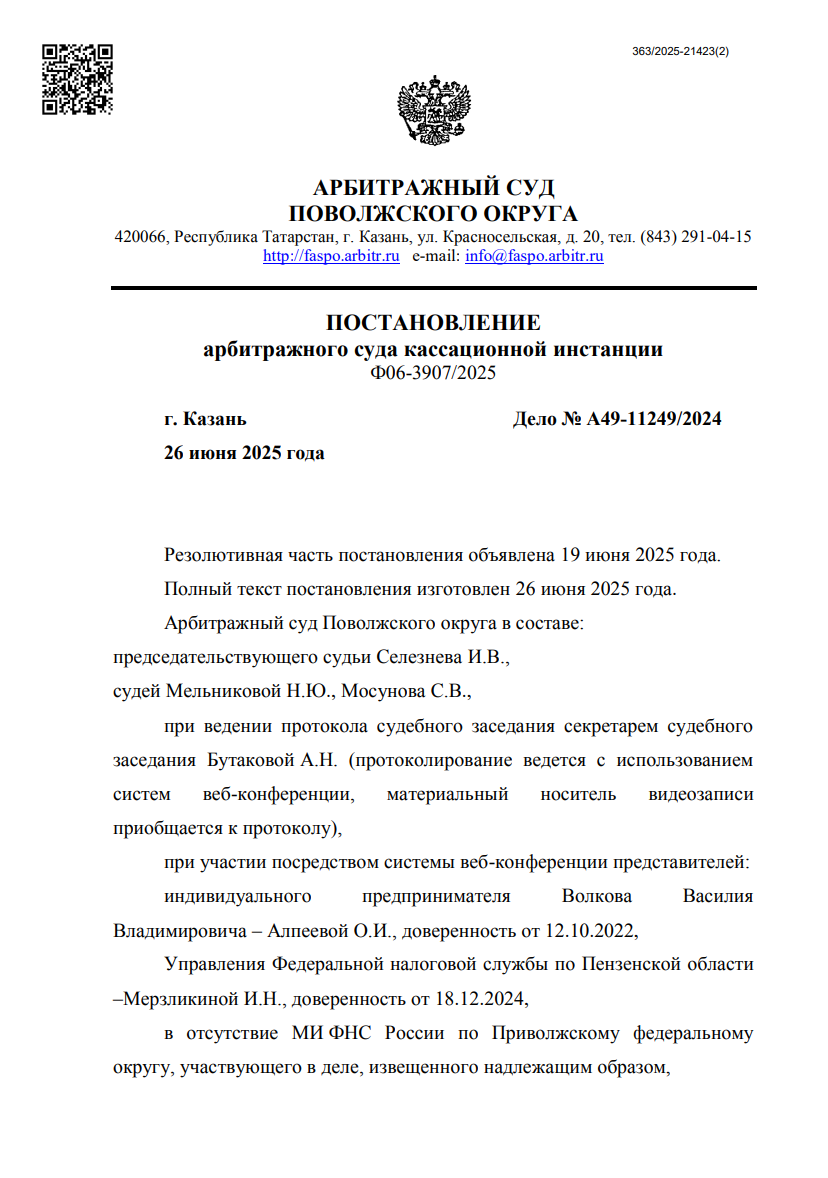
Кассационное обжалование по делу о взыскании задолженности
Взыскание задолженностей, представительство в арбитражном суде
О взыскании задолженности
Взыскание задолженностей, представительство в арбитражном суде
Взыскание задолженностей, представительство в арбитражном суде
Взыскание задолженностей, представительство в арбитражном суде
Рассмотрение кассационной жалобы
Взыскание задолженностей, представительство в арбитражном суде
Взыскание задолженностей, представительство в арбитражном суде
признание имущества бесхозяйным
Иск о взыскании задолженности по договору поставки и неустойки
договор подряда
Категория дела
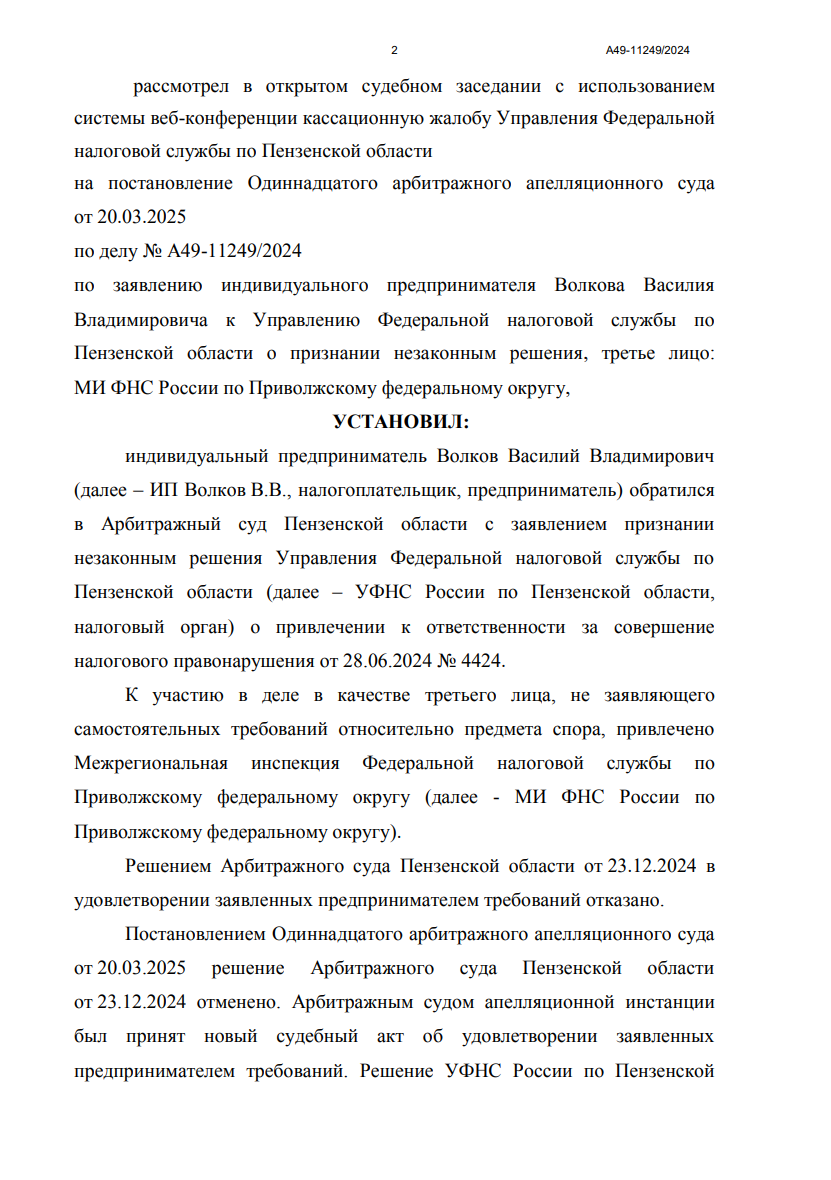
Арбитражное дело по заявлению индивидуального предпринимателя о признании незаконным решения налогового органа о привлечении к ответственности за совершение налогового правонарушения, рассмотренное в порядке кассационного производства.
Суть дела
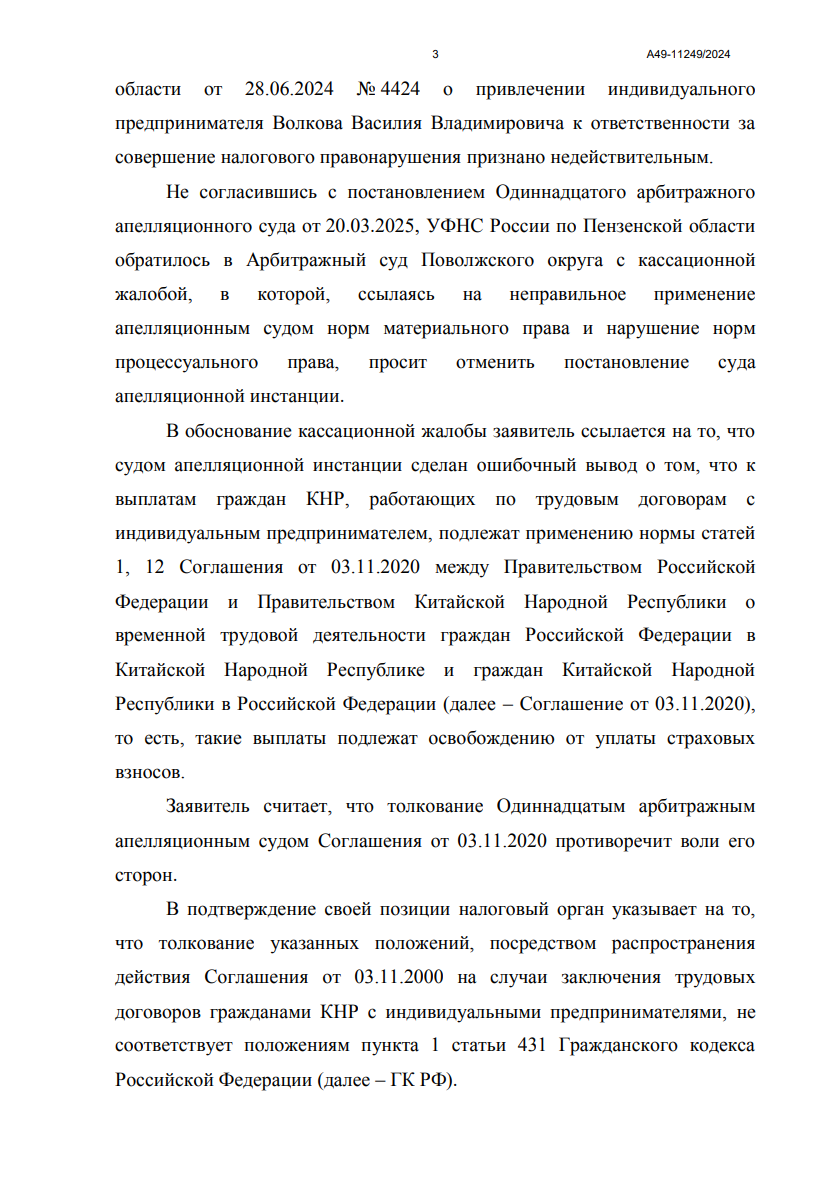
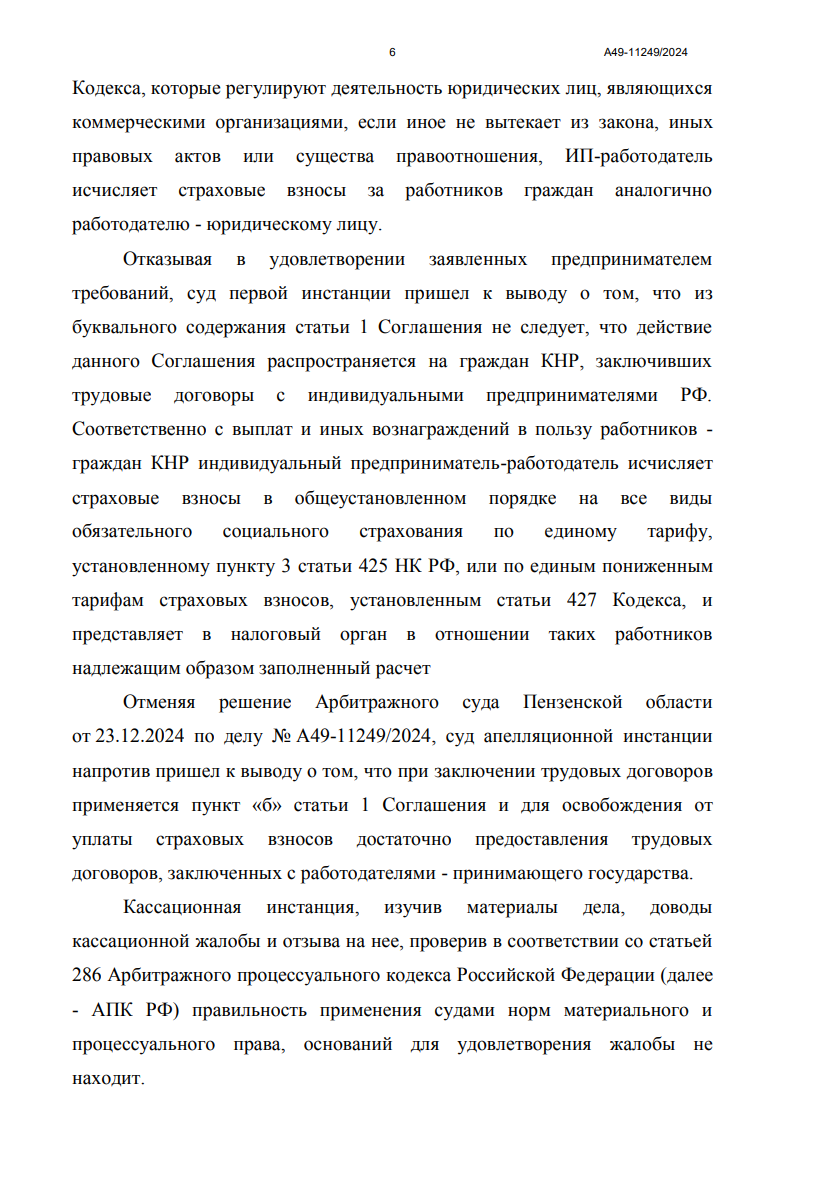
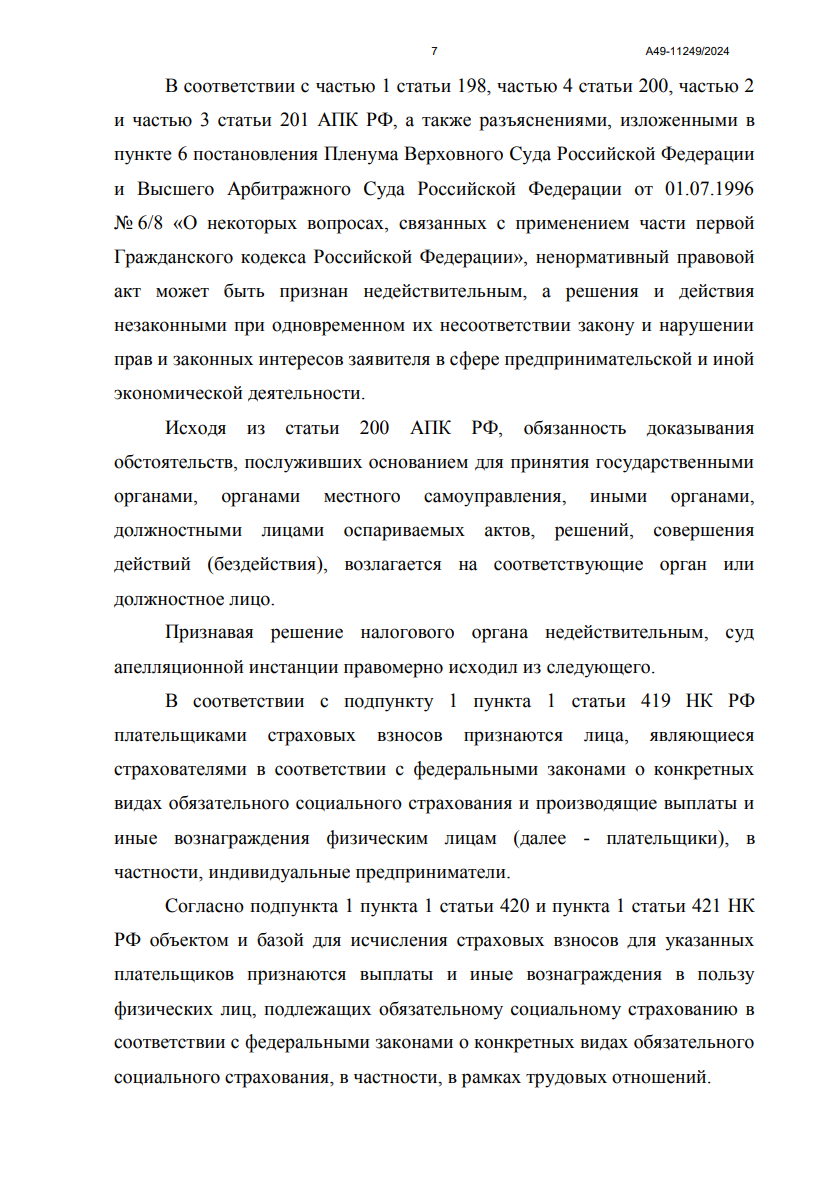
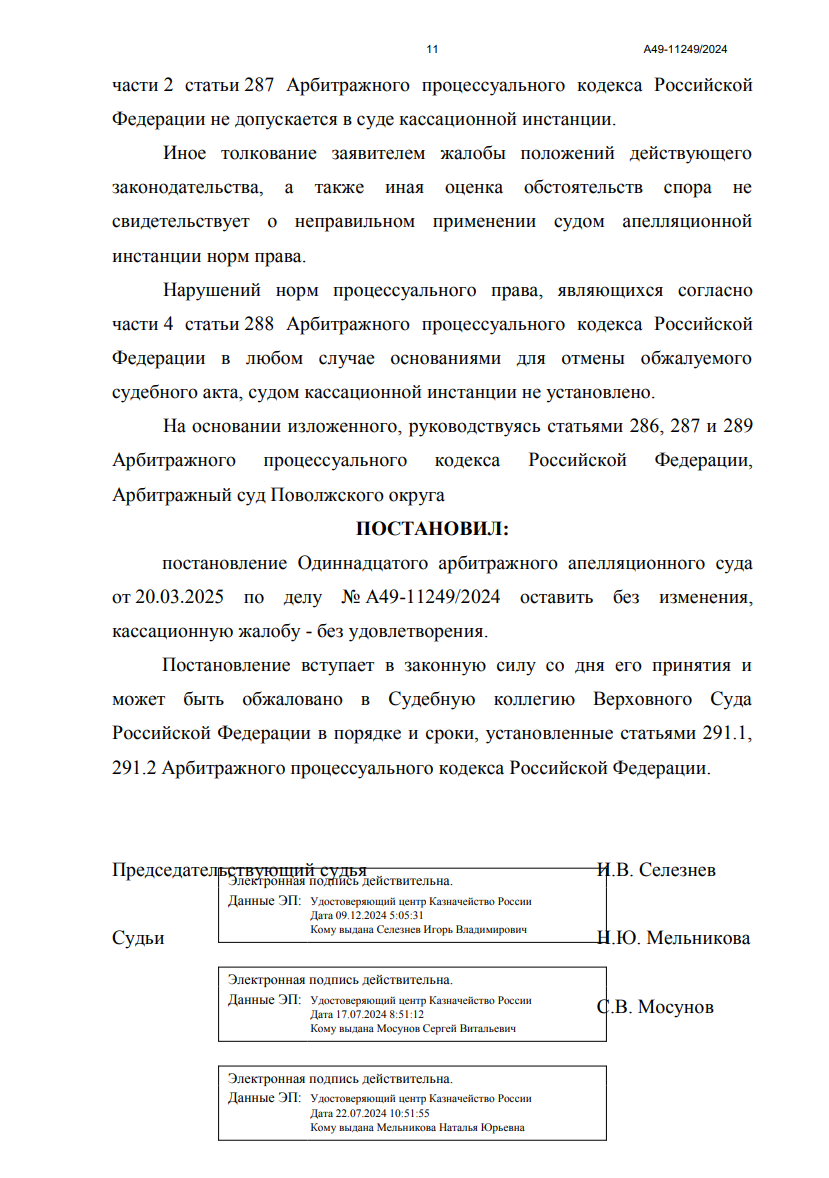
Налоговый орган по результатам проверки доначислил предпринимателю страховые взносы и штраф, указав на необоснованное применение норматива зачисления страховых взносов в отношении иностранных работников, временно пребывающих на территории Российской Федерации. Суд первой инстанции отказал в удовлетворении требований. Апелляционный суд решение отменил и признал ненормативный акт незаконным. Налоговый орган обратился с кассационной жалобой. Кассационный суд оставил постановление апелляционного суда без изменения.
Обстоятельства дела
— Предприниматель представил расчёт по страховым взносам за отчётный период.
— Налоговый орган провёл камеральную проверку.
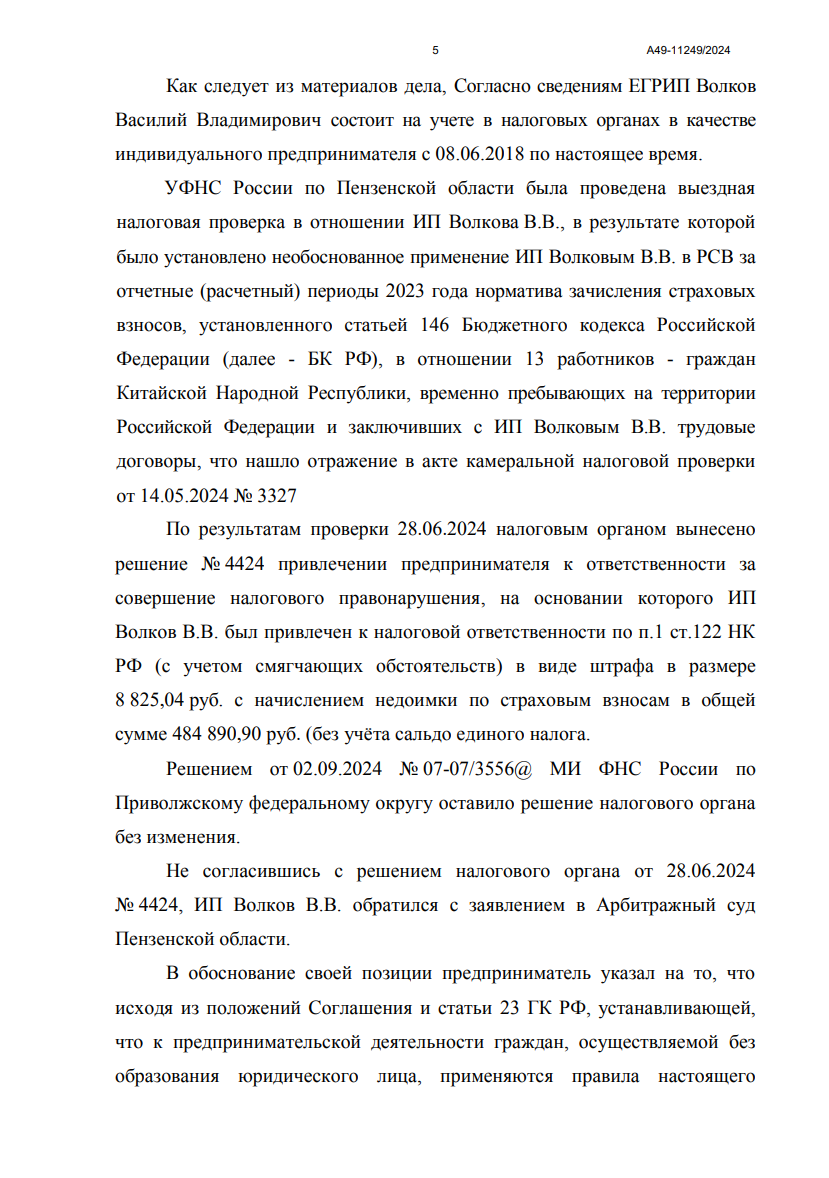
— В ходе проверки установлено, что предприниматель привлекал к работе иностранных граждан на основании трудовых договоров.
— Предприниматель не уплачивал страховые взносы в части пенсионного страхования таких работников, полагая, что освобождён от их уплаты в силу международного соглашения.
— Налоговый орган пришёл к выводу о необоснованном применении норматива зачисления страховых взносов.
— По результатам проверки принято решение о доначислении страховых взносов и привлечении к ответственности в виде штрафа.
— Предприниматель обжаловал решение в вышестоящий налоговый орган, который оставил жалобу без удовлетворения.
— Предприниматель обратился в арбитражный суд.
— Суд первой инстанции отказал в удовлетворении заявленных требований.
— Апелляционный суд отменил решение суда первой инстанции и удовлетворил требования предпринимателя.
— Налоговый орган подал кассационную жалобу.
Требования заявителя (первоначальные)
— Признать незаконным решение налогового органа о привлечении к ответственности за совершение налогового правонарушения.
— Возместить судебные расходы по уплате государственной пошлины.
Требования кассационной жалобы налогового органа
— Отменить постановление апелляционного суда.
— Оставить в силе решение суда первой инстанции.
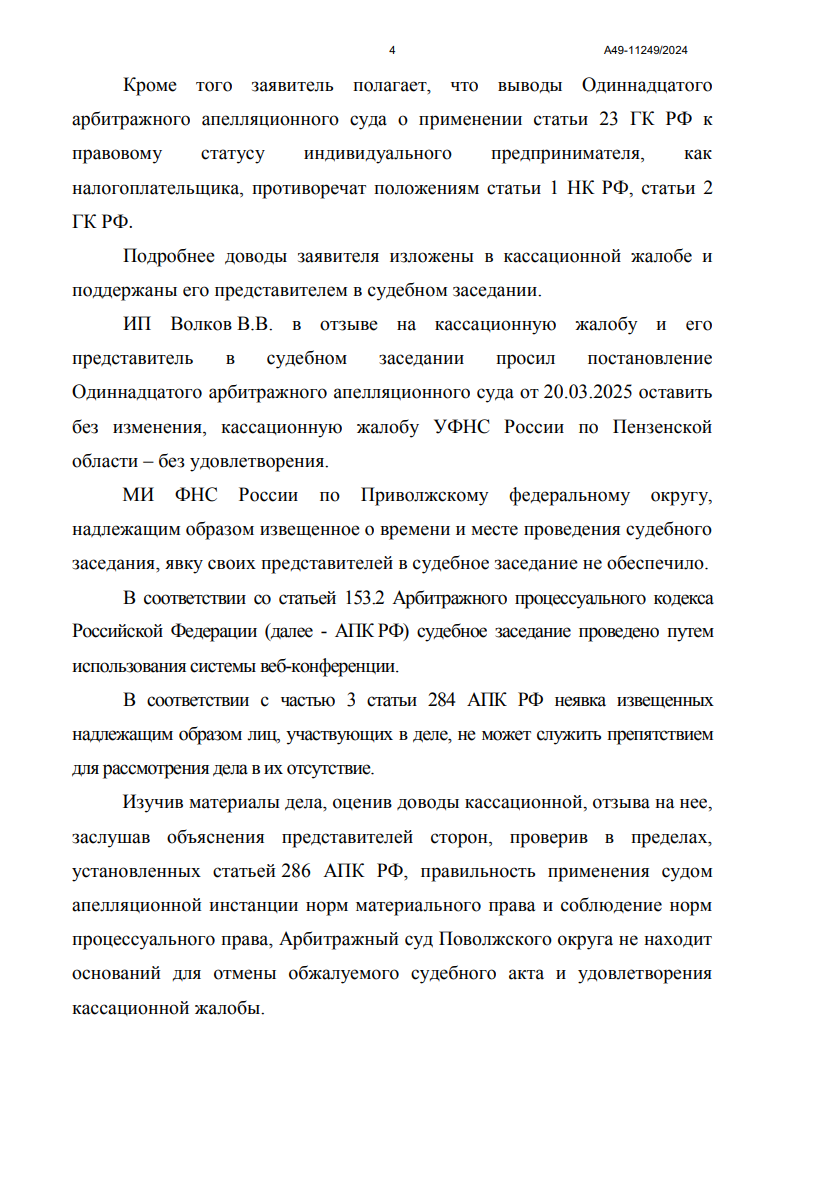
— Ссылался на неправильное применение апелляционным судом норм материального права и неверное толкование международного соглашения.
— Указывал, что действие международного соглашения не распространяется на граждан иностранного государства, заключивших трудовые договоры с индивидуальными предпринимателями.
— Полагал, что выводы апелляционного суда противоречат нормам гражданского и налогового законодательства.
Ход судебного разбирательства
— Дело рассмотрено судом первой инстанции, в удовлетворении требований отказано.
— Предприниматель обратился с апелляционной жалобой.
— Апелляционный суд отменил решение суда первой инстанции и принял новый судебный акт об удовлетворении требований.
— Налоговый орган обратился с кассационной жалобой.
— Кассационный суд проверил законность и обоснованность постановления апелляционного суда.
— Исследованы материалы дела, доводы жалобы и отзыва.
— Заслушаны представители участвующих в деле лиц.
— Кассационный суд не нашёл оснований для отмены обжалуемого судебного акта.
Позиция суда
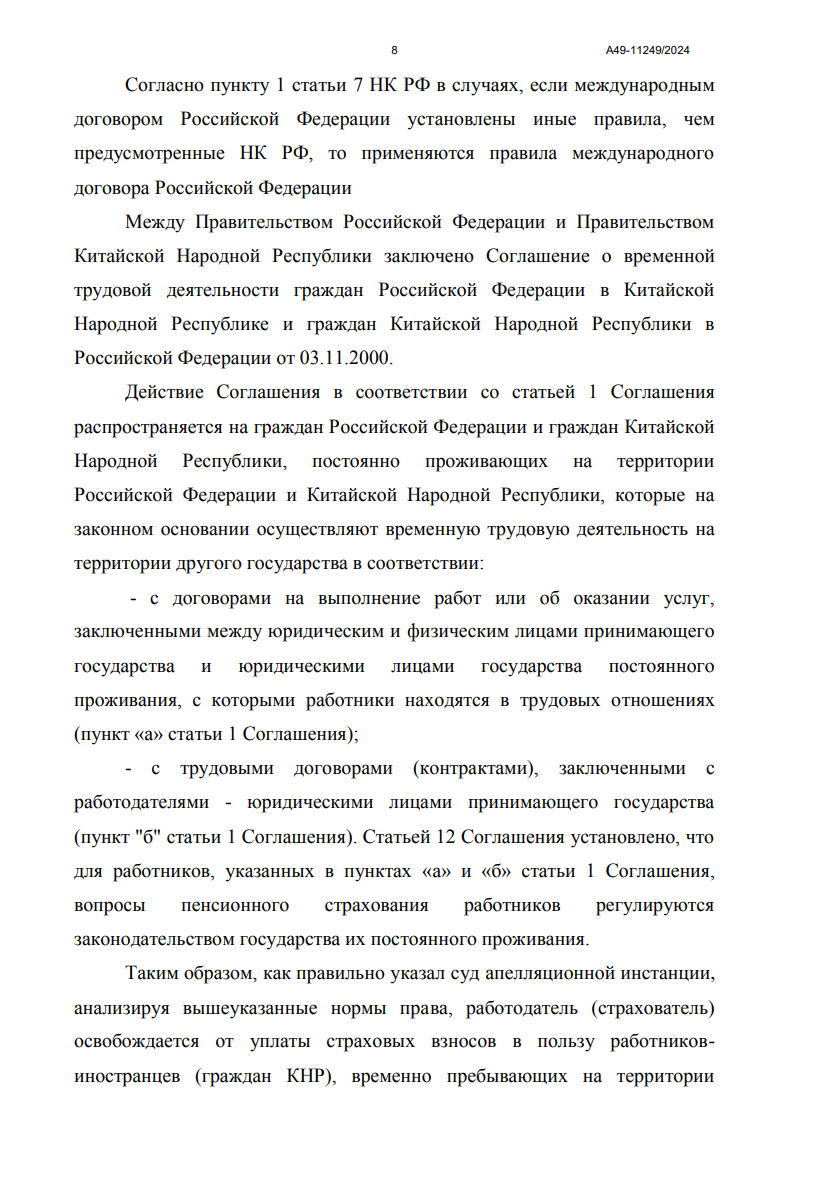
— Международным соглашением предусмотрено, что для работников, осуществляющих временную трудовую деятельность, вопросы пенсионного страхования регулируются законодательством государства их постоянного проживания.
— Выплаты и иные вознаграждения в пользу временно пребывающих иностранных граждан по трудовым договорам не подлежат обложению страховыми взносами в государственные внебюджетные фонды Российской Федерации.
— Индивидуальные предприниматели при заключении трудовых договоров с иностранными гражданами пользуются равными правами с юридическими лицами, являющимися коммерческими организациями.
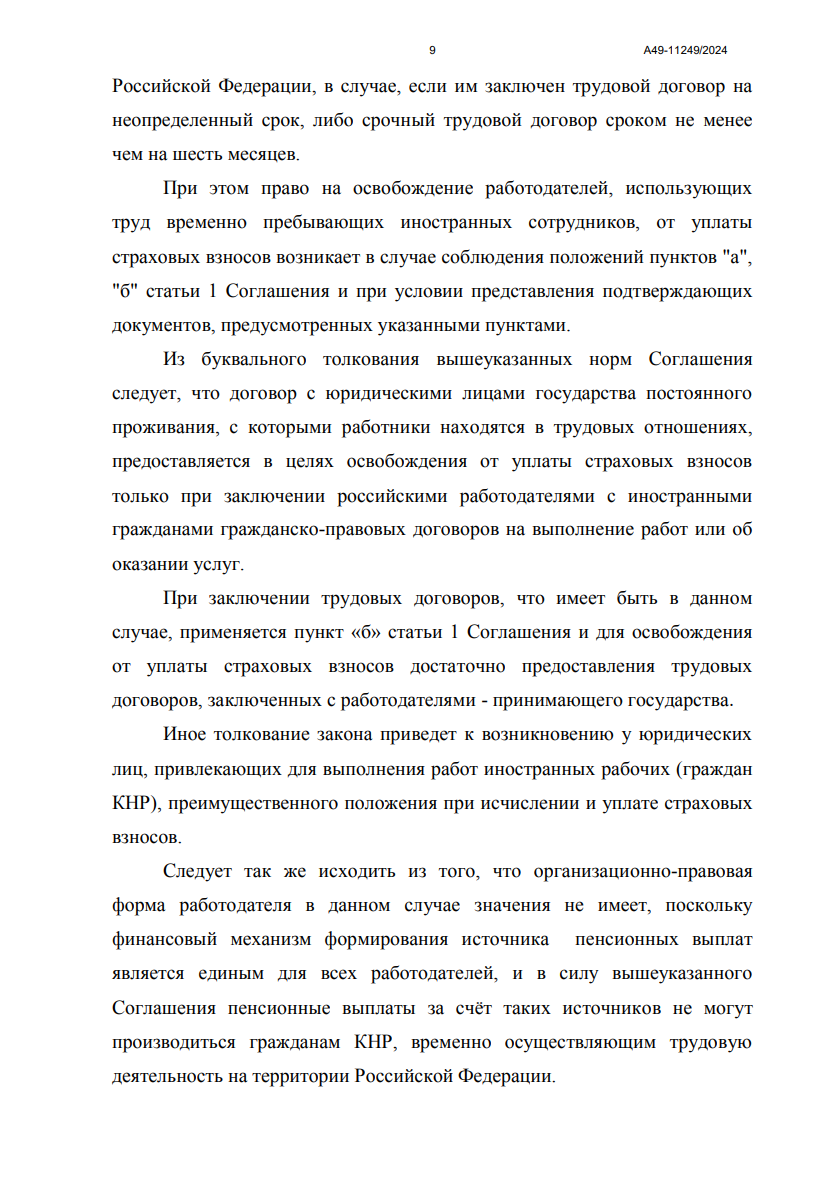
— При заключении трудовых договоров применяется соответствующий пункт международного соглашения; для освобождения от уплаты страховых взносов достаточно предоставления трудовых договоров, заключённых с работодателями принимающего государства.
— Иное толкование привело бы к возникновению преимущественного положения у юридических лиц, привлекающих иностранных работников.
— Организационно-правовая форма работодателя значения не имеет, поскольку финансовый механизм формирования источника пенсионных выплат един для всех работодателей.
— Решение налогового органа не соответствует закону и нарушает права и законные интересы заявителя.
— Апелляционный суд дал объективную оценку представленным доказательствам.
— Доводы кассационной жалобы свидетельствуют о несогласии с оценкой доказательств и установленными фактическими обстоятельствами, что не допускается в суде кассационной инстанции.
— Нарушений норм процессуального права, являющихся основанием для отмены, не установлено.
Решение суда
Постановление апелляционного суда оставить без изменения, кассационную жалобу — без удовлетворения.
Правовые основания
— Налоговый кодекс РФ (ст. 7, 419, 420, 421, 425, 427)
— Арбитражный процессуальный кодекс РФ (ст. 198, 200, 201, 286, 287, 288, 289)
— Гражданский кодекс РФ (ст. 23)
— Федеральный закон «О правовом положении иностранных граждан в Российской Федерации»
— Международное соглашение о временной трудовой деятельности
— Постановление Пленума Верховного Суда РФ и Высшего Арбитражного Суда РФ от 01.07.1996 № 6/8
Процедура обжалования
— Постановление вступает в законную силу со дня его принятия.
— Может быть обжаловано в Судебную коллегию Верховного Суда Российской Федерации в порядке и сроки, установленные процессуальным законодательством.
Результат
Кассационная жалоба налогового органа оставлена без удовлетворения. Постановление апелляционного суда, которым решение налогового органа признано незаконным, а требования предпринимателя удовлетворены, оставлено без изменения. Основанием послужило применение международного соглашения, согласно которому выплаты временно пребывающим иностранным работникам по трудовым договорам не подлежат обложению страховыми взносами в государственные внебюджетные фонды Российской Федерации.